Inggris akan memperluas aturan usia minimum penjualan untuk mencakup vape tanpa nikotin, kantong nikotin, dan produk nikotin lainnya pada 29 Oktober, sambil juga melarang mesin penjual vape dan pemberian hadiah promosi.
Perubahan ini merupakan bagian dari Undang-Undang Tembakau dan Vape 2026 dan akan mempengaruhi pengecer di seluruh Inggris, Skotlandia, Wales, dan Irlandia Utara. Mereka akan membawa produk yang sebelumnya berada di luar beberapa pembatasan usia di bawah usia pembelian minimum yang sama 18 tahun.
Undang-Undang Tembakau dan Vape 2026 memperluas definisi produk nikotin yang diatur untuk mencakup kantong nikotin tanpa tembakau, strip nikotin yang dapat larut, dan produk lain yang mengandung nikotin, termasuk nikotin sintetis. Produk medis berlisensi, seperti terapi pengganti nikotin yang disetujui, tetap dikecualikan.
Inggris, Wales, dan Irlandia Utara akan memperluas pembatasan usia mereka ke produk vaping bebas nikotin. Skotlandia sudah membatasi penjualan vape tanpa nikotin kepada remaja, tetapi aturannya sekarang akan mencakup produk nikotin tambahan.
Undang-undang ini juga akan menjadikannya ilegal bagi orang dewasa untuk membeli, atau mencoba membeli, produk vaping dan nikotin atas nama siapa pun yang berusia di bawah 18 tahun. Praktik ini, yang dikenal sebagai pembelian proxy, akan dikenakan sanksi yang bervariasi di antara empat negara Inggris. Di Inggris dan Wales, beberapa pelanggaran dapat mengakibatkan denda hingga £2,500.
Pengecer akan menghadapi pembatasan tambahan mengenai bagaimana mereka mempromosikan produk vaping dan nikotin. Sampel promosi gratis dan kupon akan dilarang, bersamaan dengan diskon substansial yang dimaksudkan untuk mendorong pembelian. Pengurangan harga biasa tidak otomatis menjadi ilegal, tetapi penegakan akan bergantung pada ukuran dan tujuan diskon.
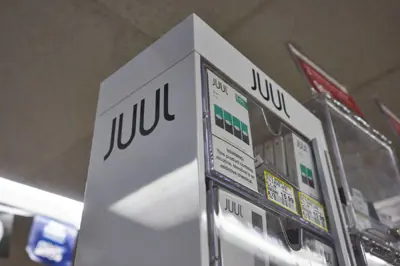
Legislasi ini juga memperpanjang pembatasan mesin penjual untuk produk vaping, produk nikotin, dan barang terkait merokok tertentu lainnya. Inggris sudah melarang mesin penjual tembakau.
Bisnis tidak harus menghapus mesin mereka. Peralatan yang digunakan secara eksklusif oleh karyawan atau terletak di tempat yang tidak dapat diakses oleh pelanggan dapat tetap beroperasi. Pengecualian juga memungkinkan mesin penjual vape di area rawat inap yang ditentukan di rumah sakit kesehatan mental di Inggris dan Wales. Jika tidak, larangan umumnya berlaku untuk mesin yang dapat diakses oleh pelanggan.
Pembatasan baru ini datang hanya beberapa minggu setelah Inggris memperkenalkan pajak yang telah lama direncanakan pada cairan vaping. Pada 1 Oktober, pemerintah mulai memungut Pajak Produk Vaping sebesar £2,20 per 10 mL e-liquid, terlepas dari kandungan nikotin.
Kombinasi pajak baru dan pembatasan ritel menambah biaya dan persyaratan kepatuhan bagi bisnis vape. Pajak ini juga berlaku untuk e-liquid bebas nikotin, yang berarti produk tersebut tidak menerima pengecualian atau tarif lebih rendah di bawah bea baru.
Pemerintah mengatakan undang-undang yang lebih luas ini dimaksudkan untuk mencegah penggunaan nikotin di kalangan kaum muda sambil mempertahankan vaping sebagai alternatif bagi perokok dewasa. Namun, pembatasan ini juga mengurangi peluang promosi untuk produk yang digunakan oleh orang dewasa yang mencari alternatif untuk rokok.
Perubahan 29 Oktober hanyalah bagian dari undang-undang tersebut. Aturan lebih lanjut yang mengatur kemasan vape, rasa, tampilan ritel, dan lisensi dapat menyusul saat menteri menggunakan kekuasaan regulasi tambahan.

CBG (cannabigerol) adalah induk dari semua cannabinoid, termasuk CBD dan THC. Pelajari lebih lanjut tentang bunga CBG, efeknya, variasi, dan apakah itu bisa membuat Anda high.
Pelajari seberapa tua Anda harus berusia untuk membeli kantong kafein, termasuk pembatasan usia federal dan negara bagian, kebijakan pengecer, dan aturan untuk remaja.
Pelajari apakah kantong kafein aman, termasuk potensi efek samping, batas kafein, risiko kesehatan mulut, dan siapa yang harus menghindarinya.
Karena penjualan rokok yang menurun, pemerintah negara bagian di AS dan negara-negara di seluruh dunia sedang mencari produk vapor sebagai sumber baru pendapatan pajak.